Stan informacji na 15 sierpnia 2026 r.
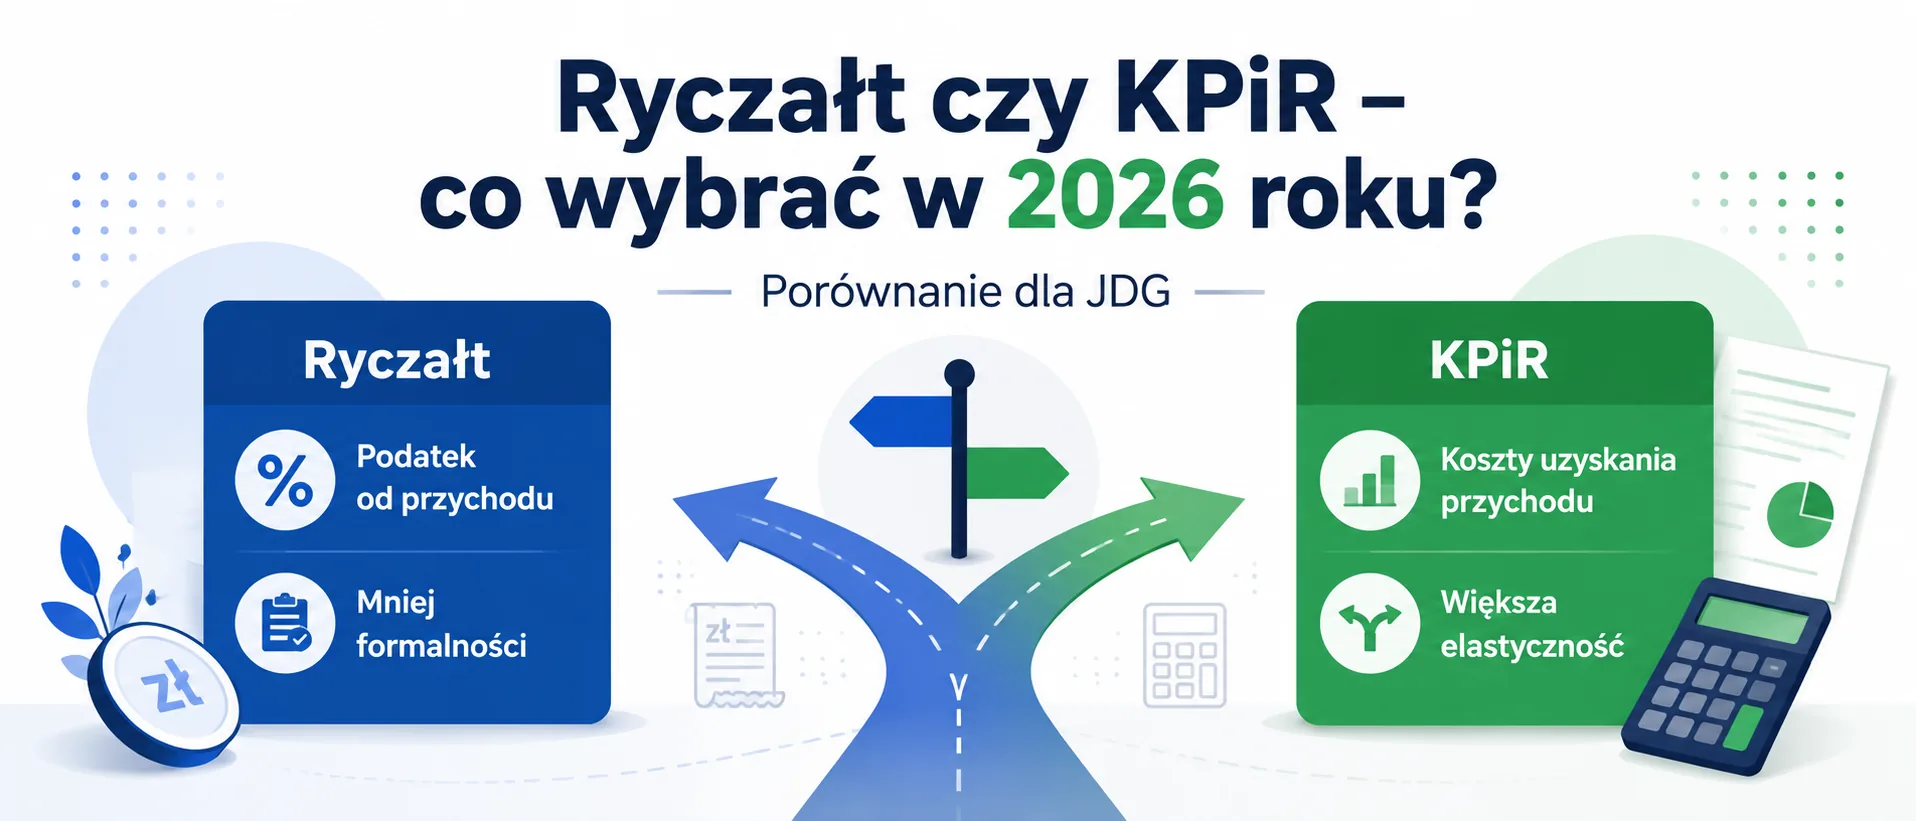
Ryczałt czy KPiR? To jedno z najczęstszych pytań pojawiających się przy zakładaniu jednoosobowej działalności gospodarczej. Wybór ma znaczenie, ponieważ wpływa nie tylko na sposób prowadzenia księgowości, ale przede wszystkim na to, od jakiej kwoty będzie obliczany podatek.
Nie ma jednak jednej odpowiedzi dobrej dla każdego przedsiębiorcy. Ryczałt może być bardzo korzystny w firmie mającej niewielkie koszty, ale ta sama forma opodatkowania może okazać się mniej atrakcyjna w działalności wymagającej dużych zakupów, sprzętu, samochodów czy materiałów.
Jeżeli właśnie zakładasz działalność, warto podjąć tę decyzję jeszcze przed pierwszymi rozliczeniami. W naszym poradniku o zakładaniu firmy w Nowym Sączu opisujemy również pozostałe kroki związane ze startem działalności.
Ryczałt czy KPiR – na czym właściwie polega różnica?
Na początku warto wyjaśnić jedną rzecz. Porównanie „ryczałt czy KPiR” jest popularnym skrótem, ale technicznie nie są to dokładnie dwa odpowiedniki.
Ryczałt od przychodów ewidencjonowanych jest formą opodatkowania.
KPiR, czyli podatkowa księga przychodów i rozchodów, jest sposobem prowadzenia ewidencji podatkowej, stosowanym między innymi przez przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym.
W praktyce przedsiębiorca rozpoczynający działalność często wybiera więc pomiędzy:
- ryczałtem od przychodów ewidencjonowanych
- skalą podatkową i prowadzeniem KPiR
- podatkiem liniowym i prowadzeniem KPiR
Najważniejsza różnica dotyczy sposobu ustalania podstawy opodatkowania.
Jak działa ryczałt?
Przy ryczałcie podatek jest obliczany przede wszystkim od przychodu, a nie od dochodu.
Oznacza to, że wydatki poniesione na prowadzenie firmy co do zasady nie pomniejszają podstawy opodatkowania tak jak przy rozliczeniu dochodu.
Jeżeli firma osiągnie 20 000 zł przychodu i poniesie 3 000 zł kosztów, podstawą do obliczenia ryczałtu nadal jest przychód, z uwzględnieniem przewidzianych przepisami odliczeń.
To właśnie dlatego ryczałt może być atrakcyjny dla działalności, w których koszty są stosunkowo niewielkie.
Stawka ryczałtu zależy od rodzaju działalności
Nie istnieje jedna stawka ryczałtu dla wszystkich przedsiębiorców.
Wysokość podatku zależy przede wszystkim od rodzaju wykonywanej działalności. W przepisach występuje kilka różnych stawek ryczałtu, dlatego przed wyborem tej formy opodatkowania trzeba prawidłowo ustalić, jaka stawka dotyczy konkretnych usług lub sprzedaży.
Samo posiadanie określonego kodu PKD nie zawsze wystarcza do prawidłowego ustalenia stawki. Znaczenie ma rzeczywisty charakter wykonywanych czynności.
Dlatego nie warto wybierać ryczałtu wyłącznie dlatego, że inny przedsiębiorca prowadzący pozornie podobną działalność rozlicza się według określonej stawki.
Jak działa KPiR?
KPiR pozwala ewidencjonować zarówno przychody, jak i koszty związane z działalnością.
W dużym uproszczeniu:
przychód - koszty = dochód
i to dochód stanowi podstawę do dalszego obliczenia podatku według zasad właściwych dla wybranej formy opodatkowania.
Dlatego koszty działalności mogą mieć duże znaczenie przy wyborze pomiędzy ryczałtem a rozliczeniem opartym na KPiR.
Jeżeli przedsiębiorca osiąga wysoki przychód, ale jednocześnie ponosi znaczne koszty związane z jego uzyskaniem, patrzenie wyłącznie na stawkę ryczałtu może prowadzić do błędnych wniosków.
Kiedy ryczałt może być korzystny?
Ryczałt warto szczególnie przeanalizować w działalnościach, w których koszty stanowią niewielką część przychodu.
Może dotyczyć to przykładowo niektórych działalności usługowych, gdzie do wykonania usługi potrzebny jest przede wszystkim czas i wiedza przedsiębiorcy, a miesięczne wydatki firmy są stosunkowo niewielkie.
Na korzyść ryczałtu mogą przemawiać:
- niewielkie koszty działalności
- prostsza ewidencja podatkowa
- przewidywalna struktura przychodów
- brak dużych planowanych inwestycji
Nie oznacza to jednak, że każdy przedsiębiorca usługowy powinien automatycznie wybierać ryczałt.
Najpierw trzeba sprawdzić właściwą stawkę oraz porównać rzeczywiste obciążenia dla konkretnej firmy.
Kiedy KPiR może być lepszym rozwiązaniem?
KPiR warto dokładniej przeanalizować przede wszystkim wtedy, gdy firma ponosi znaczące koszty związane z działalnością.
Mogą to być między innymi:
- zakup towarów
- zakup materiałów
- paliwo i koszty samochodu
- leasing
- wynajem lokalu
- wyposażenie
- sprzęt komputerowy
- narzędzia
- usługi podwykonawców
- reklama
- oprogramowanie
Im większą część przychodów pochłaniają koszty, tym istotniejsze staje się porównanie ryczałtu z opodatkowaniem dochodu.
Prosty przykład – firma usługowa z niewielkimi kosztami
Załóżmy, że przedsiębiorca osiąga miesięcznie:
- 20 000 zł przychodu
- 2 000 zł kosztów związanych z działalnością
W takim przypadku różnica pomiędzy przychodem a dochodem nie jest bardzo duża.
Ryczałt może więc być wart szczegółowego przeanalizowania, szczególnie jeżeli dla wykonywanej działalności obowiązuje korzystna stawka.
Nie oznacza to jeszcze automatycznie, że będzie najtańszym rozwiązaniem. Przy porównaniu trzeba uwzględnić również pozostałe obciążenia i indywidualną sytuację przedsiębiorcy.
Drugi przykład – firma z wysokimi kosztami
Teraz załóżmy, że firma osiąga:
- 20 000 zł przychodu
- 12 000 zł kosztów
Przy ryczałcie wysokość poniesionych kosztów nie obniża podstawy opodatkowania w taki sposób jak przy rozliczeniu dochodu.
Przy KPiR różnica pomiędzy przychodem a kosztami ma natomiast bezpośrednie znaczenie dla ustalenia dochodu.
Właśnie dlatego w działalnościach handlowych, produkcyjnych lub wymagających dużych nakładów finansowych trzeba szczególnie ostrożnie podchodzić do wyboru ryczałtu.
Powyższe przykłady mają jedynie pokazać mechanizm działania obu rozwiązań i nie stanowią kalkulacji należnego podatku.
Czy ryczałt zawsze oznacza niższy podatek?
Nie.
Niska stawka procentowa może wyglądać atrakcyjnie, ale przy ryczałcie jest stosowana do przychodu.
Przy rozliczeniu opartym na KPiR podatek jest związany z dochodem, czyli wynikiem po uwzględnieniu kosztów podatkowych.
Dlatego nie powinno się porównywać wyłącznie samych stawek procentowych.
Znacznie lepiej przygotować prognozę:
- miesięcznego przychodu
- miesięcznych kosztów
- rodzaju działalności
- właściwej stawki ryczałtu
- planowanych inwestycji
- dodatkowych obciążeń związanych z daną formą opodatkowania
Dopiero takie porównanie daje sensowną podstawę do podjęcia decyzji.
VAT a ryczałt i KPiR
VAT oraz forma opodatkowania dochodu lub przychodu to dwie różne kwestie.
Przedsiębiorca rozliczający się ryczałtem może być jednocześnie czynnym podatnikiem VAT, jeśli dotyczą go odpowiednie zasady.
Podobnie przedsiębiorca prowadzący KPiR może być podatnikiem VAT albo korzystać ze zwolnienia, jeśli spełnia jego warunki.
Dlatego pytanie „ryczałt czy VAT?” nie jest właściwym porównaniem. Można jednocześnie rozliczać ryczałt i VAT.
Ryczałt czy KPiR przy zakładaniu nowej firmy?
W przypadku nowej działalności warto przed wyborem odpowiedzieć sobie na kilka pytań.
- Jaki przychód przewiduję w pierwszym roku?
- Jak wysokie będą miesięczne koszty?
- Czy będę kupować sprzęt, samochód lub wyposażenie?
- Czy działalność wymaga zakupu towarów lub materiałów?
- Jaka stawka ryczałtu dotyczy moich usług?
- Czy planuję zatrudniać pracowników?
- Czy będę prowadzić sprzedaż zagraniczną?
- Czy w najbliższych miesiącach planuję większe inwestycje?
W przypadku działalności dopiero rozpoczynanej są to oczywiście prognozy. Nawet orientacyjne oszacowanie kosztów pozwala jednak uniknąć wyboru formy opodatkowania wyłącznie na podstawie wysokości jednej stawki podatku.
Jeżeli jesteś przed rejestracją działalności, zobacz również, jak wygląda pomoc przy zakładaniu firmy.
Czy można zmienić formę opodatkowania?
Forma opodatkowania nie jest wyborem dokonywanym raz na całe życie firmy.
Przedsiębiorca może zmienić sposób rozliczania na kolejny okres, pod warunkiem spełnienia obowiązujących wymogów i zachowania odpowiednich terminów.
Dlatego warto co jakiś czas ponownie przeliczyć swoją sytuację.
Forma opodatkowania, która była korzystna przy rozpoczęciu działalności, nie musi być najlepszym rozwiązaniem kilka lat później.
Firma może w tym czasie:
- zwiększyć przychody
- zacząć zatrudniać pracowników
- kupić samochód
- wynająć lokal
- rozpocząć handel
- zwiększyć wydatki na reklamę
- rozpocząć inwestycje
Zmiana modelu działalności może więc zmienić również opłacalność sposobu rozliczania podatku.
Jak wygląda księgowość na ryczałcie?
Przy ryczałcie podstawą ewidencji są przede wszystkim osiągane przychody.
Nie prowadzi się KPiR w taki sposób jak przy opodatkowaniu dochodu, ponieważ bieżące koszty działalności nie wpływają na podstawę opodatkowania na tych samych zasadach.
Nie oznacza to jednak, że przedsiębiorca może przestać gromadzić dokumenty związane z działalnością.
W zależności od sytuacji nadal mogą występować obowiązki związane między innymi z VAT, środkami trwałymi, zatrudnieniem czy innymi ewidencjami.
Jak wygląda księgowość przy KPiR?
W KPiR ewidencjonowane są między innymi przychody oraz koszty podatkowe.
Dokumenty kosztowe mają więc znacznie większe znaczenie dla rozliczenia podatku dochodowego.
Przedsiębiorca powinien regularnie przekazywać dokumenty księgowe oraz dbać o prawidłowe udokumentowanie wydatków związanych z działalnością.
Jeżeli chcesz zobaczyć, jak wygląda obsługa obu form, sprawdź prowadzenie KPiR i ryczałtu.
Ile kosztuje księgowość przy ryczałcie i KPiR?
Koszt obsługi księgowej zależy nie tylko od tego, czy przedsiębiorca prowadzi ewidencję ryczałtową czy KPiR.
Znaczenie mają również:
- liczba dokumentów
- VAT
- zatrudnienie pracowników
- transakcje zagraniczne
- sprzedaż internetowa
- marketplace
- dodatkowe raportowanie
- inne elementy zwiększające zakres obsługi
Dlatego dwie firmy rozliczające się w ten sam sposób mogą płacić za księgowość różne kwoty.
Więcej na ten temat opisujemy w artykule ile kosztuje biuro rachunkowe w Nowym Sączu w 2026 roku.
Możesz również od razu sprawdzić orientacyjną cenę księgowości dla swojej działalności.
Ryczałt czy KPiR – co wybrać?
Nie ma jednej odpowiedzi właściwej dla wszystkich przedsiębiorców.
Ryczałt warto dokładnie przeanalizować, jeżeli firma ma niewielkie koszty, a dla wykonywanej działalności obowiązuje korzystna stawka.
KPiR może być szczególnie istotna, jeśli przedsiębiorstwo ponosi znaczące wydatki związane z uzyskiwaniem przychodów.
W praktyce decyzja powinna wynikać z liczb, a nie z przekonania, że jedna forma jest zawsze prostsza albo tańsza.
Przed wyborem warto przygotować prognozę przychodów i kosztów oraz porównać dostępne rozwiązania dla konkretnej sytuacji.
Jeżeli dopiero zakładasz działalność albo zastanawiasz się nad zmianą sposobu rozliczania, WIVAT pomoże dobrać formę rozliczeń — skontaktuj się z nami.
Najczęściej zadawane pytania
Co jest lepsze – ryczałt czy KPiR?
To zależy przede wszystkim od rodzaju działalności, wysokości przychodów, kosztów oraz stawki ryczałtu właściwej dla wykonywanych usług. Przy niewielkich kosztach ryczałt może być atrakcyjny, natomiast przy wysokich kosztach warto szczególnie dokładnie przeanalizować rozliczenie oparte na KPiR.
Czy na ryczałcie można odliczać koszty firmy?
Koszty uzyskania przychodu nie pomniejszają podstawy opodatkowania ryczałtem w taki sposób jak przy KPiR. Właśnie dlatego wysokość kosztów jest jednym z najważniejszych elementów przy porównywaniu obu rozwiązań.
Czy KPiR oznacza rozliczenie według skali podatkowej?
Nie. KPiR jest rodzajem ewidencji podatkowej. Mogą ją prowadzić przedsiębiorcy rozliczający działalność między innymi według skali podatkowej albo podatkiem liniowym.
Czy można być na ryczałcie i VAT jednocześnie?
Tak. Ryczałt dotyczy opodatkowania przychodów przedsiębiorcy, natomiast VAT jest odrębnym podatkiem. Przedsiębiorca na ryczałcie może być czynnym podatnikiem VAT, jeśli dotyczą go odpowiednie zasady.
Czy ryczałt jest dobry dla firmy usługowej?
Może być korzystny, szczególnie gdy działalność generuje niewielkie koszty. Kluczowe znaczenie ma jednak stawka ryczałtu właściwa dla konkretnych usług oraz indywidualna sytuacja przedsiębiorcy.
Czy warto zmieniać formę opodatkowania, gdy firma się rozwija?
Warto regularnie porównywać dostępne rozwiązania. Wzrost kosztów, zatrudnienie pracowników, inwestycje lub zmiana zakresu działalności mogą sprawić, że forma wybrana przy zakładaniu firmy przestanie być najbardziej odpowiednia.